

Vous préparez votre budget de fin d'année, et une question revient : le comptoir, la banque d'accueil, les rayonnages que vous allez faire fabriquer, est-ce que ça passe en charge d'un coup, ou est-ce que ça s'étale sur plusieurs exercices ? La réponse pèse directement sur votre résultat et sur votre impôt. Et c'est précisément là que beaucoup de dirigeants se trompent de comparaison : ils raisonnent sur l'amortissement d'un agencement commercial comme s'ils achetaient du mobilier de catalogue, alors qu'un agencement fabriqué sur mesure et fixé au local obéit souvent à une logique comptable différente.
Précisons d'emblée notre périmètre. Nous sommes agenceur-fabricant, pas cabinet comptable. Cet article vous donne le cadre pour poser les bonnes questions à votre expert-comptable et lire votre devis sous l'angle qui l'intéresse, lui. La décision comptable finale, elle, revient à votre comptable et à vous — jamais à l'agenceur.
Immobilisation ou charge : la première question à trancher
Un agencement professionnel relève soit d'une immobilisation amortissable, soit d'une charge de l'exercice, selon sa nature et sa durée d'utilisation prévue. Il n'existe pas de règle unique qui tranche pour tous les cas d'un seul coup.
La ligne de partage, en pratique, tient à une idée simple. Une dépense qui crée un actif durable — un comptoir fixé au sol, une bibliothèque toute hauteur vissée au mur, un ensemble de banques d'accueil construit sur place — a vocation à servir plusieurs années. Elle est alors portée à l'actif de votre bilan et amortie, c'est-à-dire étalée sur sa durée d'usage. À l'inverse, une réparation, un entretien, le remplacement à l'identique d'un élément abîmé passent en général en charge de l'exercice, sans étalement.
Entre les deux, une zone grise : un meuble démontable, autonome, non fixé au bâti, peut suivre un régime différent d'un agencement intégré. C'est pour ça que la question « agencement : immobilisation ou charge ? » n'a pas de réponse automatique. Elle se traite poste par poste, selon ce que vous faites fabriquer et comment c'est posé.
Au 1er octobre 2026, aucun texte officiel ne fixe une durée d'amortissement unique opposable à tous les agencements commerciaux, ni une règle générale qui déciderait à votre place entre charge et immobilisation. Le traitement dépend du cas concret : nature de la dépense, statut de votre entreprise, régime fiscal, choix comptables retenus. Méfiez-vous de tout article qui vous annonce « un agencement s'amortit sur X ans » sans vous demander de quel agencement il parle.
Sur combien d'années amortir un agencement de magasin
La durée d'amortissement d'un agencement de magasin dépend de sa durée réelle d'utilisation, estimée au cas par cas avec votre comptable — il n'existe pas de durée universelle imposée à tous les locaux.
Ce qui guide l'estimation, c'est la durée pendant laquelle l'agencement va réellement servir votre activité. Un agencement conçu pour durer dix ou quinze ans ne s'étale pas sur la même période qu'un élément que vous savez devoir refaire au prochain renouvellement de concept. Le raisonnement part donc de l'usage attendu, pas d'un barème appliqué mécaniquement.
Deux points méritent votre attention quand vous préparez ce sujet :
- La question « agencement amortissable combien d'années » ne se tranche pas sur le devis de l'agenceur : elle se tranche sur votre durée d'usage prévue et sur l'analyse de votre comptable.
- Un agencement sur mesure, pensé pour votre configuration de murs et votre activité, a souvent une durée de vie plus longue qu'un équipement standard qu'on remplace au bout de quelques années — ce qui change la base du calcul.
Autrement dit : amortir les travaux d'un local commercial revient à répartir leur coût sur les années où ils vous rapportent. Plus l'agencement est robuste et fait pour tenir, plus cette logique a de sens. C'est un argument qu'on entend rarement du côté comptable, et qui pèse pourtant : ce qui tient dix ans se répartit sur dix ans.
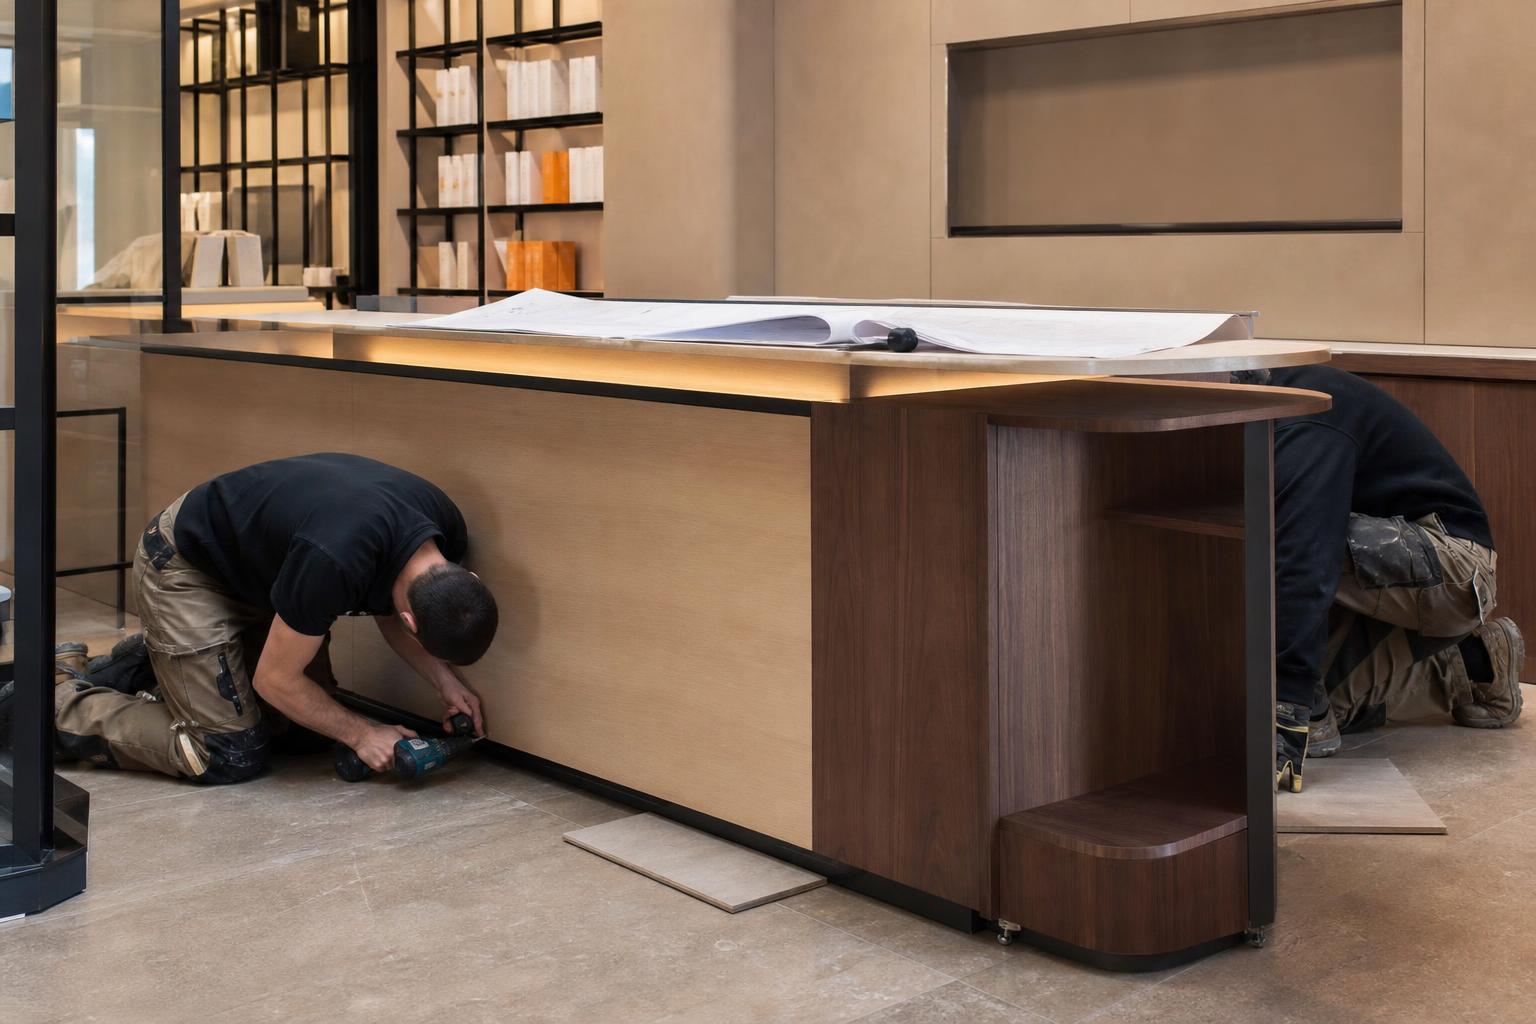
Mobilier, agencement, rénovation : trois lignes, trois logiques
Mobilier démontable, agencement fixé au local et travaux de rénovation ne se comptabilisent pas de la même façon : il faut les distinguer sur votre devis avant de parler amortissement.
C'est ici que la lecture de votre devis d'agenceur devient décisive. Un devis bien fait sépare ce qui est démontable de ce qui est intégré, et détaille les travaux. Un devis qui met tout dans une ligne « agencement complet » vous prive de cette distinction — et complique le travail de votre comptable.
Le mobilier autonome
Une table, une chaise, un meuble sur roulettes : non fixé au bâti, déplaçable, il peut relever d'un traitement distinct de l'agencement intégré. Pour une immobilisation de mobilier sur mesure, le fait qu'il soit fabriqué à vos cotes ne change pas sa nature démontable ; c'est la fixation au local qui fait souvent basculer la logique.
L'agencement fixé au local
Comptoir scellé, banque d'accueil construite sur place, rayonnages vissés, cloisons toute hauteur : solidaires du bâti, ils constituent l'agencement au sens plein. C'est le cœur de ce qui s'amortit sur plusieurs exercices.
Les travaux de rénovation
Reprise d'électricité, sol, peinture, modification de cloisonnement : selon qu'ils améliorent durablement le local ou relèvent de l'entretien, ils suivent un régime ou un autre. Là encore, c'est le détail du devis qui permet de trancher.
Pour creuser cette lecture ligne par ligne, notre article sur comparer trois devis d'agencement avec une grille de lecture vous donne la trame exacte à appliquer.
Un cas concret : banque d'accueil et comptoir d'un cabinet
Voici un exemple reproductible pour montrer comment on sépare les postes avant de parler durée. Les hypothèses sont explicites et volontairement non chiffrées en euros, parce que c'est la structure qui compte ici.
Prenons un cabinet libéral de 90 m² à Caen qui refait son accueil. Le projet comprend :
- Une banque d'accueil en stratifié compact — un panneau haute densité, résistant à l'eau et aux chocs, souvent utilisé en façade de comptoir — fixée au sol et au mur, pensée pour durer plus de dix ans.
- Un ensemble de rangements hauts vissés à la cloison, intégrés au local.
- Des assises d'attente mobiles, non fixées, que le cabinet pourra déplacer ou remplacer.
- La reprise de l'éclairage et une retouche de peinture.
Sur ce chantier, trois natures de dépense cohabitent dans un seul projet. La banque et les rangements intégrés relèvent de l'agencement fixé au local. Les assises mobiles relèvent du mobilier démontable. L'éclairage et la peinture relèvent des travaux. Chacun peut suivre un traitement comptable propre.
La leçon : demandez un devis qui isole ces postes dès la signature. Quand nous chiffrons un projet, le détail distingue l'étude, la fabrication, la pose et les finitions — et sépare ce qui est fixé de ce qui ne l'est pas. Ce découpage n'est pas une coquetterie : c'est ce qui permet à votre comptable de trancher l'amortissement de votre agencement commercial poste par poste, au lieu d'arbitrer dans le flou.
Ce qu'on ferait chez SNA
Avant même de dessiner, nous relevons les cotes sur site et nous établissons un devis qui sépare les postes : étude, fabrication, pose, finitions, et au sein de la fabrication ce qui est fixé au local et ce qui est mobilier autonome. Notre recommandation : exigez ce découpage de tout agenceur, et transmettez-le à votre comptable avant de signer. La condition qui changerait notre conseil : si votre projet est une pure réfection d'entretien à l'identique, inutile de complexifier — c'est un autre régime. Mais dès qu'il y a création d'un agencement durable, le détail par poste vous fait gagner en lisibilité comptable et en comparabilité entre devis.
Agencement de bar ou de restaurant : le même raisonnement, des durées propres
Pour un bar ou un restaurant, l'agencement fixé — comptoir, arrière-bar, banquettes construites sur place — relève de la même logique d'immobilisation, mais sa durée d'usage dépend fortement de l'intensité d'exploitation.
Un comptoir de bar prend des chocs tous les jours : verres posés brutalement, nettoyage à grande eau, passage continu. Le matériau que vous choisissez change sa durée de vie réelle, donc la durée sur laquelle il est logique de l'amortir. Un plan de comptoir en solid surface — une résine minérale pleine masse, réparable par ponçage — ou en stratifié compact tiendra l'usage intensif bien mieux qu'un panneau mélaminé plaqué. Ce qui tient plus longtemps se répartit sur une période plus longue : la question de l'amortissement d'un agencement de bar ou de restaurant rejoint directement le choix de matière.
C'est aussi vrai pour les travaux d'aménagement d'un bureau : une banque d'accueil de siège social et un poste de travail modulaire ne vivent pas au même rythme, et leur durée d'usage prévue n'est pas identique. Le réflexe reste le même : séparer les postes, estimer la durée d'usage, laisser le comptable conclure.
Sur le choix de matière d'un comptoir et son impact sur la durée de vie, notre guide dédié au comptoir de commerce sur mesure détaille ce qui tient dix ans et ce qui finit en reprise de finitions.
Lancer maintenant ou attendre : ce qui pèse vraiment
La décision de lancer ou de reporter un agencement ne se joue pas seulement sur l'amortissement : elle se joue sur votre date butoir, sur les délais fournisseurs et sur la perte d'activité d'un chantier qui déborde.
Beaucoup de dirigeants raisonnent uniquement « impact comptable de fin d'année ». C'est un paramètre, pas le seul. Sur un agencement, le vrai coût caché n'est pas le prix du mobilier : c'est le chantier qui traîne, la zone immobilisée plus longtemps que prévu, l'ouverture devant les clients avec des portes manquantes. Un agencement se juge à sa fin, pas à sa maquette.
Ce qui fait déraper un planning, ce sont souvent les postes à long délai d'approvisionnement : certaines quincailleries techniques, des façades spécifiques, des résines. Un agenceur qui maîtrise sa fabrication peut commander tôt ces postes longs et prévoir des équivalences dès la signature, plutôt que de les découvrir en cours de chantier. Parce que nous dessinons, fabriquons et posons avec les mêmes équipes à Caen, les délais annoncés reposent sur notre propre atelier, pas sur une chaîne de sous-traitants qu'on ne contrôle pas. C'est ce qui permet de tenir une date d'ouverture.
Pour comprendre d'où vient réellement le risque de retard, notre analyse du délai d'agencement d'un magasin et de son chemin critique détaille les postes qui comptent. Et avant de consulter, remplir une trame de cahier des charges vous évite de comparer des devis incomparables.
Ce qu'il faut retenir
- Un agencement commercial peut être immobilisé et amorti, ou passé en charge, selon sa nature et sa durée d'usage — il n'y a pas de règle unique ni de durée universelle au 1er octobre 2026.
- Séparez les postes sur votre devis (agencement fixé, mobilier mobile, travaux) : c'est ce qui permet à votre comptable de trancher poste par poste.
- Un agencement sur mesure, fait pour tenir dix ans ou plus, se raisonne différemment d'un équipement standard remplacé au prochain concept — y compris sur la durée d'amortissement.
Parlons de vos locaux — 30 minutes avec Cédric
Nous ne chiffrons pas un agencement en ligne, et nous ne donnons pas de prix moyen : chaque local, chaque activité, chaque date butoir change le calcul. Pour cadrer votre projet, séparer les postes et obtenir un devis lisible que vous pourrez transmettre à votre comptable, prenez 30 minutes avec Cédric. Vous repartez avec une vision claire de ce qui s'amortit et de ce qui se pose quand.
Vous avez un projet pour vos locaux — ou pour chez vous ?